

 事件记录
https://mp.weixin.qq.com/s/eTBXA1yx2E6xPOwy-rWqig
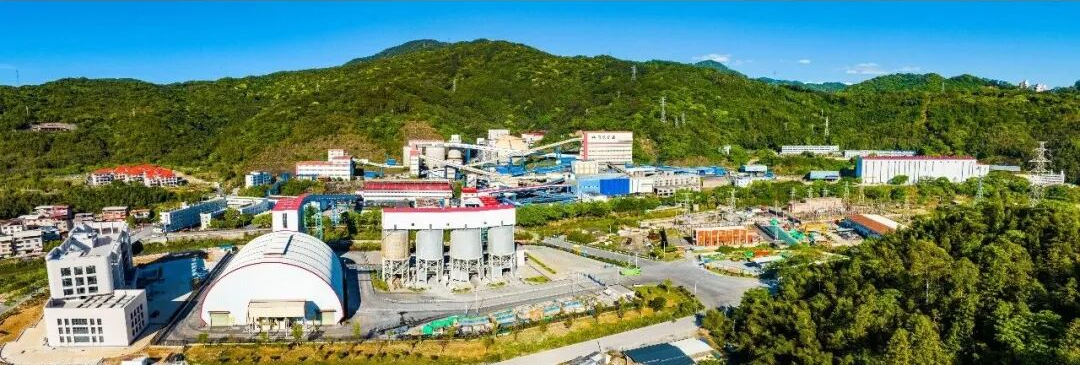
群山缄默,岩层之下蕴藏的资源,正在持续为地方工业输送原料动能。坐落于龙岩的马矿股份,依托马坑铁矿这一东南沿海稀缺的大型磁铁矿床,在钢铁上游赛道走出了差异化的盈利曲线。
2026 年11 月 4 日,马矿股份发布董事会决议公告,林亨祥当选第八届董事会董事长,同时担任战略委员会主任,这家兼具资源优势与产业链区位优势的闽西矿企,迎来新的领路人。
马矿股份设立于 1995 年,核心业务聚焦铁矿石采选及共伴生资源综合开发,主营产品涵盖铁精粉、钼精矿与石灰石。
企业赖以立身的马坑铁矿,是国内稀缺的大型优质磁铁矿床,矿体赋存条件稳定、矿石可选性优良。
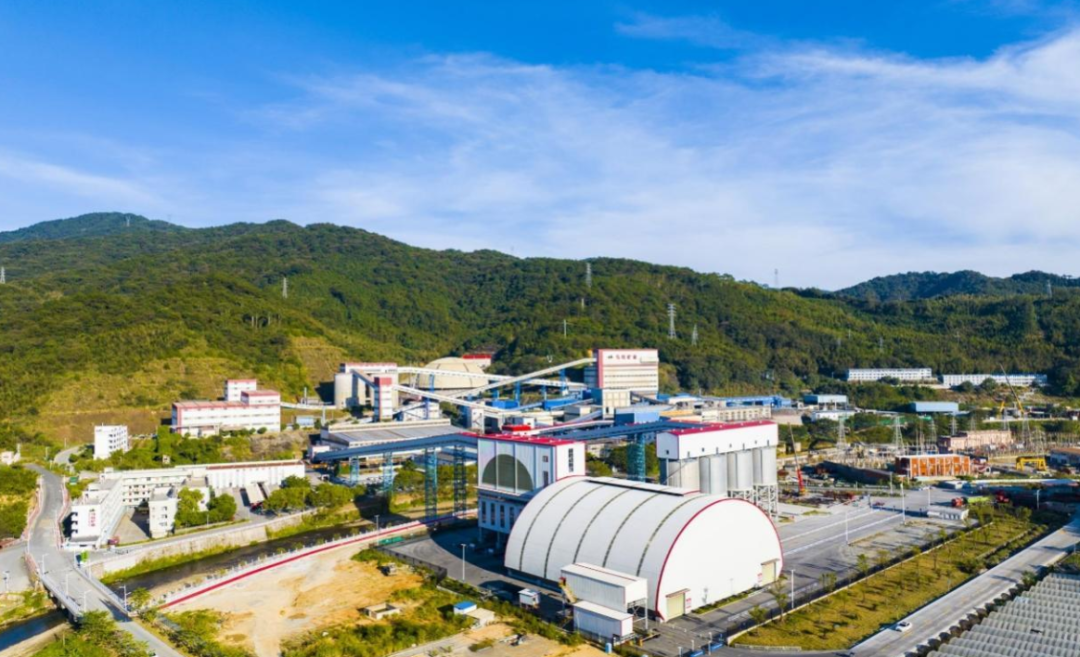
截至 2025 年末,矿区保有铁矿石资源储量 32520.85 万吨,伴生钼金属量 4.33 万吨,配套水泥用灰岩储量 3066.34 万吨,属大型矿山规模,采矿许可证有效期直至 2054 年,核定开采规模 1110 万吨 / 年。
亮眼的盈利底色,是多重条件共振形成的结果。
矿区紧邻福建本土钢铁产业集群,铁矿石运输对成本敏感,短运距优势显著;原矿品位高、杂质少,产品享有稳定溢价;铁钼共生的矿体结构,借伴生钼精矿分摊采选成本,缓冲单一品类的周期波动。
2024 年,公司原矿产量稳居东南沿海铁矿石总产量前列;2025 年铁精粉产量位列全国重点地下铁矿前五,跻身冶金矿山企业 50 强第 18 位,获评全国绿色矿山、冶金矿山十佳厂矿。
放眼国内铁矿供需大盘,本土优质铁矿的开发一直是产业稳供给的重要一环。
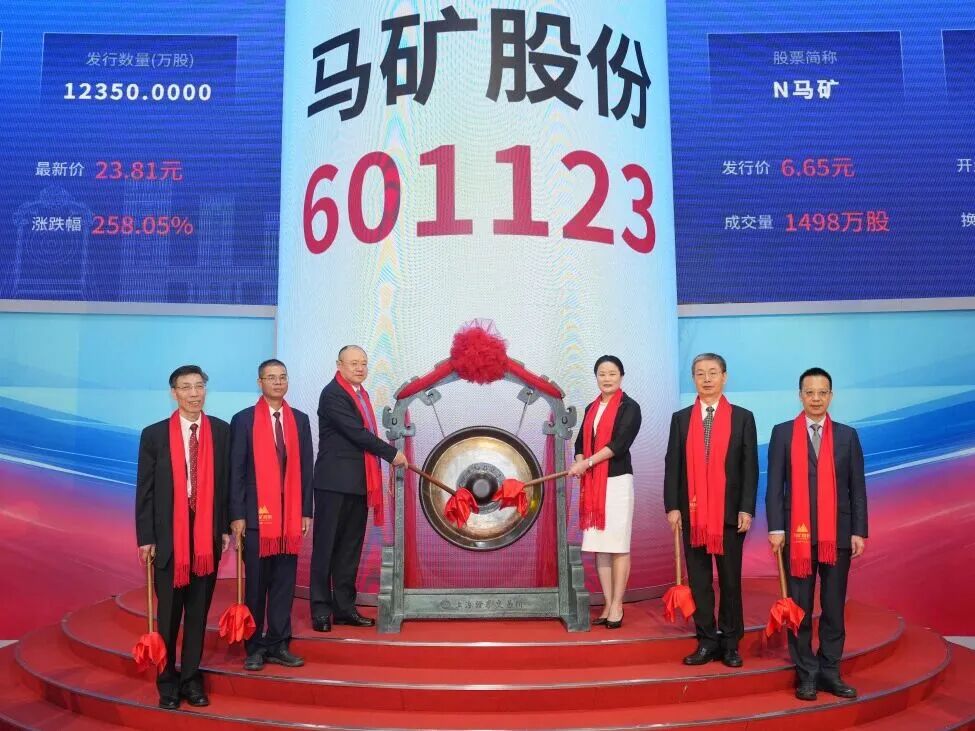
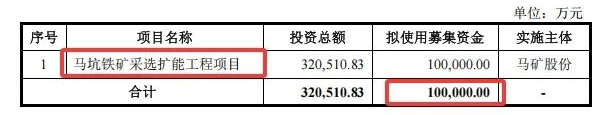
今年9月,马矿股份登陆沪市主板,证券代码 601123,募资投向马坑铁矿采选扩能工程。该项目总投资 32.05 亿元,IPO 原计划募资 10 亿元,实际募资净额约 7.58 亿元,差额部分由企业自筹。
技术层面,公司手握 11 项核心技术、140 项专利,其中发明专利 33 项,持续联动多所地质、冶金类高校推进产学研落地,井下采掘、选矿流程逐步完成数字化、自动化改造。
资源筑牢了底盘,掌舵者则决定前行的节奏。本次人事调整流程完备。
2026 年11 月 4 日,马矿股份召开临时股东大会选举林亨祥为第八届非独立董事,同日董事会会议全票通过聘任决议,由其出任董事长、战略委员会主任,任期与本届董事会同步。本次提名方为持股 41.3086% 的第一大股东福建省稀有稀土(集团)有限公司。
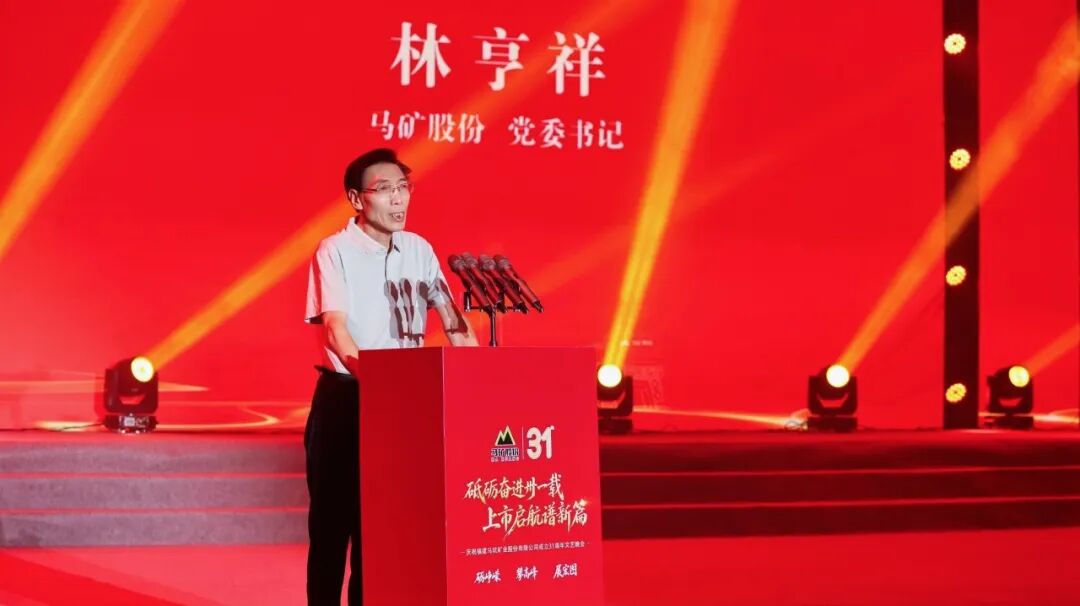
林亨祥,1967 年 3 月生,福建长乐人,中共党员,在职本科学历,高级政工师。
他的职业生涯根植福建冶金产业,早年供职南平铝业,从企业内刊编辑、行政秘书起步,历任办公室主任、董事会秘书、党委副书记;后进入福建省冶金(控股)公司,先后分管董秘、企划、法务、企管板块,后续出任福建省冶金控股、福建省稀有稀土集团董事长,同时兼任三钢集团、南平铝业董事。
这份长期沉淀的产业履历,恰好契合马矿股份的产业链生态。
三钢闽光是公司核心长协客户,福泉鼎盛为钼精矿主要采购方,二者均归属福建冶金体系。双方交易定价形成成熟机制,铁精粉参照我的钢铁网福建区域 65% 品位造球精粉报价,钼精矿锚定中国联合钢铁网对应品级报价均价。
2026 年马矿股份初始预设三钢闽光关联交易额度 5 亿元、福泉鼎盛 4000 万元;后续新增厦门钨业关联交易,福泉鼎盛额度调整至 1.36 亿元。
三季报阶段根据市场行情再调增 8000 万元(钼精矿 6000 万元、铁精矿 2000 万元),调整后福泉鼎盛全年额度升至 1.96 亿元,三钢闽光升至 5.2 亿元,合计 7.16 亿元。
熟稔省内冶金产业链规则、定价体系与股东协同逻辑,将为企业平稳运营减少磨合成本。
换届之外,另一条线索藏在季报的数字里。
10 月 27 日,马矿股份披露上市后的首份三季报,财报数据勾勒出企业当下的经营结构。
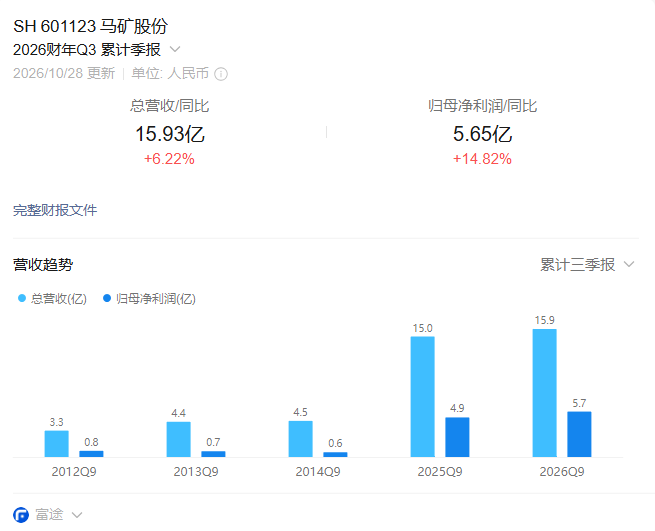
2026 年前三季度,公司实现营业收入 15.93 亿元,同比增长 6.22%;归母净利润 5.65 亿元,同比上涨 14.82%。单看三季度,营收 4.81 亿元,同比增 5.77%,归母净利润 1.46 亿元,同比增 12.37%,扣非利润同步稳健上行。
拆分两大核心产品,可以看见增长的两条脉络。
铁精粉作为基本盘,前三季度产出 182.33 万吨,同比提升 3.55%,销量 180.17 万吨,同比增长 3.01%,实现营收 14.16 亿元,增幅 3.76%。
量价对照来看,产品吨价与去年同期基本持平,营收增长主要依靠产能释放,在钢铁周期震荡的环境里,稳稳托住经营基本盘。
增长弹性,则来自伴生钼精矿。
前三季度钼精矿产量 1300.76 吨,同比大增 35.60%,销量 1218.38 吨,同比上升 39.84%,营收 1.56 亿元,同比增幅 52.78%。测算显示,钼精矿成交均价较上年同期抬升近一成,量增叠加价扬,共同拉动品类收入上行。
铁锚定钢铁周期、钼跟随稀有金属行情,两类产品周期错位,成为企业对冲市场波动的天然缓冲。
盈利质量同样持续向好。
前三季度销售毛利率 57.14%,较 2025 年全年水平提升约 6 个百分点;截至 9 月末,资产负债率回落至 10.19%,财务结构保持充裕安全。
10 月 26 日董事会审议通过分红预案,以总股本 12.35 亿股为基数,每股派现 0.12 元(含税),合计分红约 1.48 亿元,占前三季度归母净利润 26.21%,方案尚待股东大会审议。
而决定企业长期天花板的扩能项目,有着清晰的时间节奏。
项目总投资 32.05 亿元,IPO 原计划募资 10 亿元,实际募资净额约 7.58 亿元,剩余资金依靠企业自筹,低负债水平为资本开支留出空间。
项目建设期 6 年,投产之后产能逐步爬坡,第 7 年达到 730 万吨 / 年,第 10 年方可实现 1000 万吨 / 年的满产目标,稳产周期长达 15 年。
漫长的建设周期意味着,短期业绩依旧依托现有产能,千万吨级的产能图景,属于数年之后的远期叙事。
矿山的经营,从来都要兼顾周期的起伏与资源的长周期属性。采矿权的有效期跨越数十年,而一届董事会的任期不过三载。岩层蕴藏的资源禀赋是既定的底色,市场价格是浮动的变量,管理层的价值,便是在二者之间拿捏好开采、技改、扩产与分红的节奏。
新的掌舵人已经就位,马坑铁矿的下一段征程,终将由井下进尺、选矿台效与一季季落地的财报,缓缓书写。
本文由闽商网原创,如需转载请联系授权
图源:马矿股份及网络
编辑:黄婷婷
免责声明:
1、整理、转载此文系出于传递更多信息之目的,不代表本号的观点和立场。
2、本文版权归原作者所有,部分图片来自网络。为尊重知识产权,本号尽量标注每篇文章、每张图片的来源;若有来源标注错误、侵权或不愿意被转载,请作者持权属证明在30日内与本号后台联系,我们将及时更正、删除,谢谢!

 电话:0591-87851720

 传真:0591-87851720

 邮箱:minswx@163.com

 地址:福州市晋安区数字内容产业园

 法律顾问:福建宏飞律师事务所 吴跃华 主任律师