

 事件记录
智能驾驶、AI数据中心的快速普及,让精密激光光学器件成为产业刚需。在福州高新区,低调深耕这条赛道的海创光电,正迎来自己的资本拐点。
近日,福建证监局受理福建海创光电技术股份有限公司北交所上市辅导备案申请,自9月28日起公司正式进入辅导期,辅导机构为兴业证券。此时距离该公司7月31日挂牌新三板创新层,不过两个月。
对资本市场而言,这家来自福州高新区的企业名字尚显陌生;但在精密光学行业,它的技术积累可以往前追溯许多年。
海创光电成立于2016年3月,总部位于福州高新区,主要从事激光光学元器件及激光模组的研发、生产与销售,产品覆盖激光的发射、传输及接收环节,现已形成光通讯、激光雷达、工业激光、医疗与精密仪器四个业务板块。
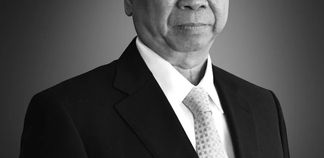
掌舵这家企业的是董事长兼总经理凌吉武。1984 年,他从中国科学技术大学物理学专业毕业,1987 年取得中科院物理所硕士学位。
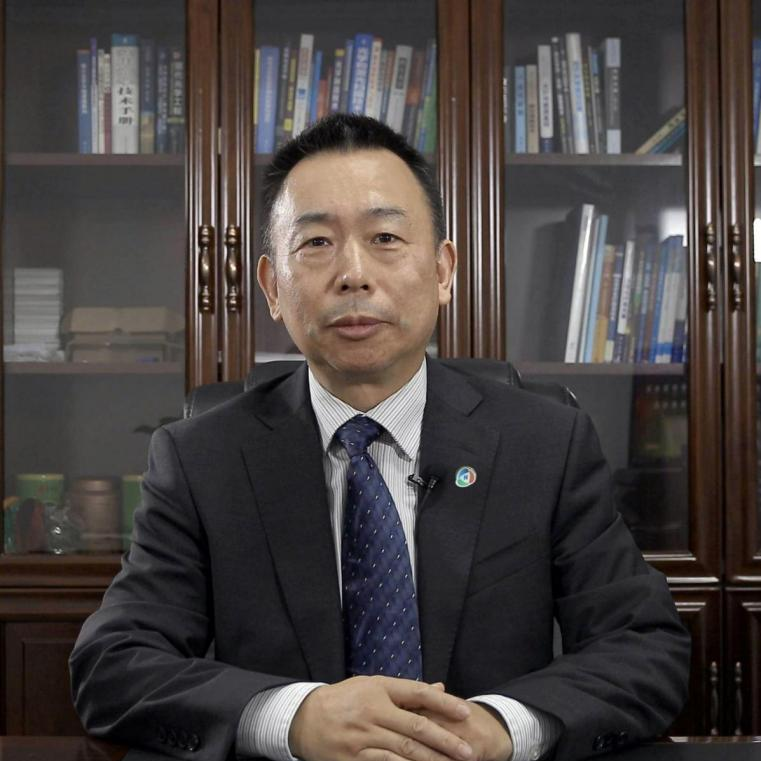
凌吉武 图片来源武汉光博会
职业生涯里,凌吉武先后供职于福建晶体技术开发公司、福建华科光电,2003 年创办高意科技(Photop)并担任 CEO。2010 年高意科技并入 II-VI 后,他出任 II-VI Photonics 总裁,2012 至 2016 年主管 II-VI 光电子事业群。
2017 年,凌吉武加入海创光电,把三十多年光电行业积累带到这家企业。
创始团队四人中,凌吉武、张哨峰、林斌均为中国科学院硕士,且都有在国际光电企业Coherent(原II-VI)体系内的工作经历。另一位创始人王洪瑞出生于1938年,仍担任公司董事。扎实的科研底子,加上对光学产业链的深刻理解,让团队有能力同时切入多个细分赛道。
股权层面,凌吉武直接持有公司2.65%股份,同时持有控股股东福州融普66.67%股权,连同一致行动人张哨峰、林斌各自持有的0.88%股权,合计直接、间接掌握公司30.21%表决权。
资本侧,深圳哈勃科技投资合伙企业持股 2.82%,为第八大股东。这笔投资落子 2021 年 12 月,恰逢激光雷达赛道热度高涨。
海创光电并非首次冲击资本市场。
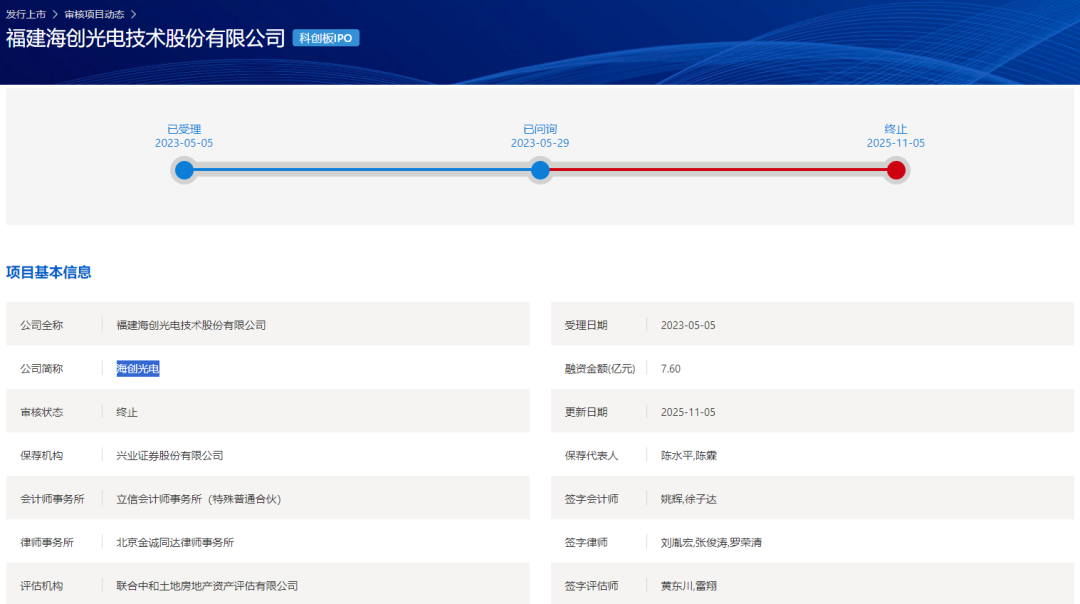
2023年5月5日,海创光电科创板IPO申请获上交所受理,原拟募资7.6亿元,选择科创板第一套上市标准申报。
2025年9月30日,上交所官网披露,海创光电因发行上市申请文件中记载的财务资料已过有效期,需要补充提交。此后海创光电并未补充提交相关信息。
2025年11月5日,海创光电及保荐人撤回发行上市申请,上交所决定终止其发行上市审核。
撤单之后不到一年,海创光电调整资本策略,转向北交所。
2026年7月31日,海创光电正式挂牌新三板创新层,同步完成一轮定向发行。福建产投管理公司通过旗下福建志合专精创新基金,以38.37元/股认购105万股,募集资金4028.85万元。
在福建省委金融办与福建证监局的联合推动下,海创光电成为福建省首家通过“绿色通道+直联审核”机制挂牌新三板创新层的企业。
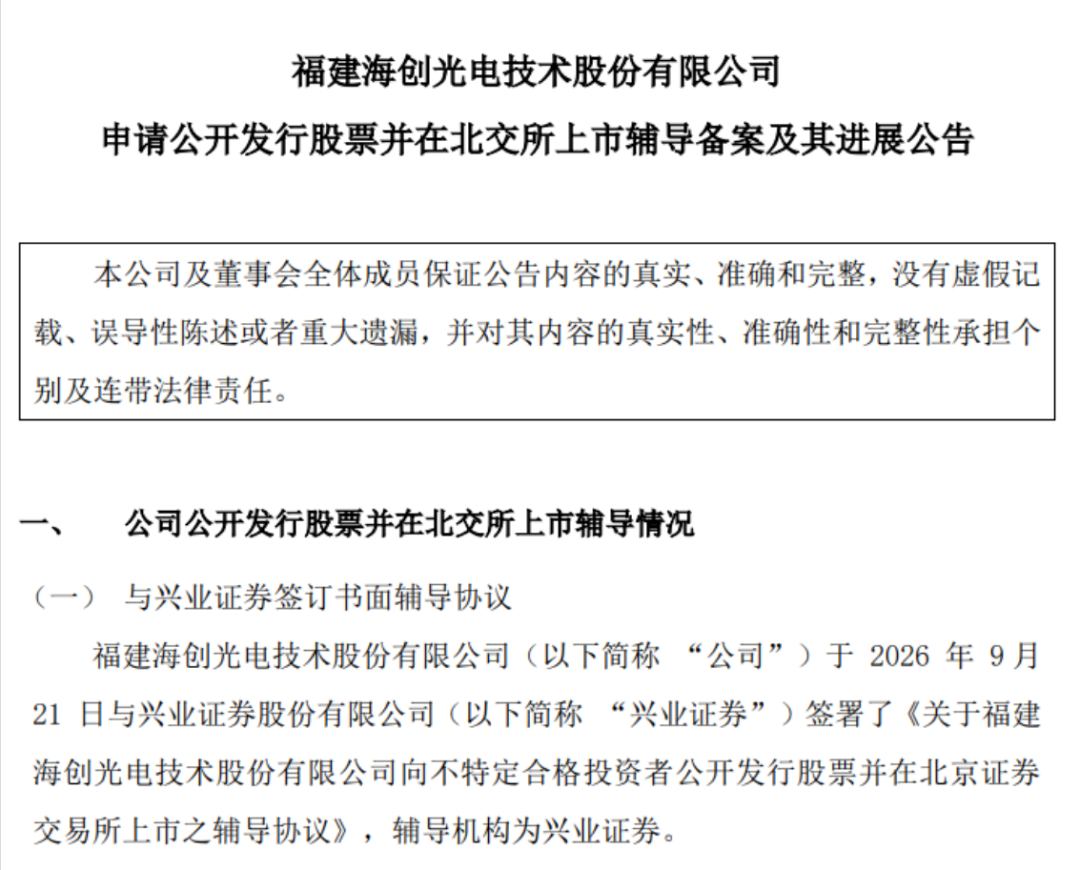
9月21日,海创光电与兴业证券签署辅导协议,同日向福建证监局报送辅导备案材料。9月24日,福建证监局受理辅导备案申请,自9月28日起公司正式进入上市辅导期。
海创光电选择这条路径,也契合北交所上市要求。2024、2025 两年,海创光电累计研发投入占营收比例 9.45%,满足北交所上市规则规定的财务条件。对于光学器件企业,持续的研发投入,是维持技术竞争力的关键。
资本动作之外,经营数据也在同期发生变化。
回看科创板申报时的数据,2022年至2024年,公司营业收入分别为6.06亿元、8.33亿元和6.61亿元,归母净利润分别为7362.53万元、1.22亿元和6533.50万元。
2025年,营业收入进一步降至6.43亿元,归母净利润收缩至1388.51万元,同比下滑78.75%。2026年上半年的业绩反弹,正是建立在这样一个较低的基数之上。
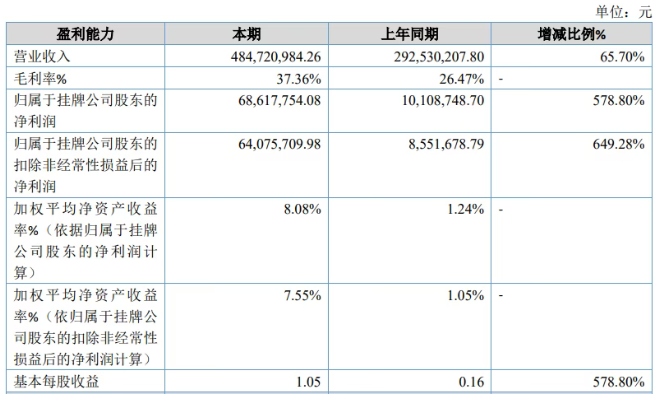
半年报显示,海创光电2026年上半年实现营业总收入4.847亿元,同比增长65.70%;归母净利润6862万元,同比增长578.80%;扣非净利润6408万元,同比增长649.28%;毛利率由上年同期的26.47%回升至37.36%,加权净资产收益率达到8.08%。
光通讯业务是本轮增长主力。
上半年该板块收入 1.93 亿元,同比增长 347.51%,占总营收 39.8%。海创光电为OCS光交换机链路研发环行器相关产品、准直器阵列等光学元器件,受益于海内外云厂商加码 AI 数据中心建设,上游器件需求持续释放。
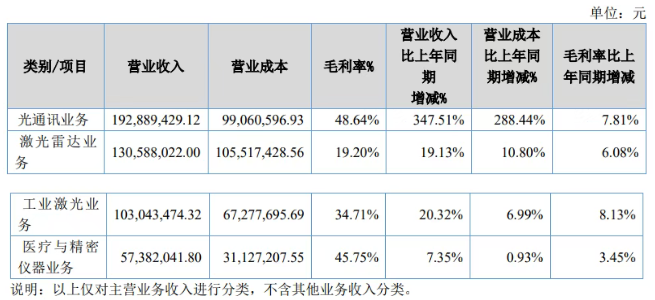
激光雷达业务收入 1.31 亿元,同比增长 19.13%,重回增长轨道。
作为福建制造业单项冠军,海创光电 1.5μm 光纤激光雷达光源模组全球市占率靠前,客户涵盖图达通、禾赛科技等头部厂商。过往申报材料显示,公司客户集中度较高;同时海创光电拓展低空经济、空间光通信赛道,已和大疆、华测导航、谷歌达成合作。
其余业务形成稳定底盘。光通讯客户包含 Coherent、光迅科技等行业企业;工业激光领域,海创光电是国内泵浦源元件、隔离器核心供应商,服务锐科激光、大族激光等厂商;医疗与精密仪器板块,航空 HUD 光学元件已进入供应链,半导体检测镜头产品也在持续推进。
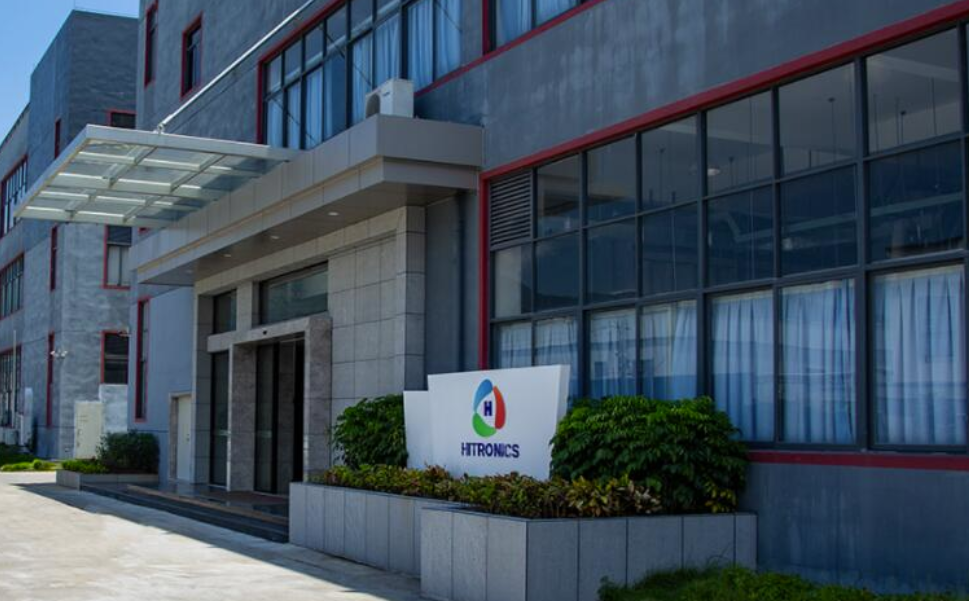
新三板挂牌两个多月后,北交所辅导备案接踵而至。对海创光电而言,上半年的业绩修复与光通讯业务的快速放量,构成了此次冲刺北交所的现实基础。这家从福州高新区走出的光学企业,接下来需要回答的,仍是技术积累如何转化为持续稳定的量产与供应能力。
图片来源网络
编辑:黄婷婷
免责声明:
1、整理、转载此文系出于传递更多信息之目的,不代表本号的观点和立场。
2、本文版权归原作者所有,部分图片来自网络。为尊重知识产权,本号尽量标注每篇文章、每张图片的来源;若有来源标注错误、侵权或不愿意被转载,请作者持权属证明在30日内与本号后台联系,我们将及时更正、删除,谢谢!

 电话:0591-87851720

 传真:0591-87851720

 邮箱:

 地址:福州市晋安区数字内容产业园

 法律顾问:福建宏飞律师事务所 吴跃华 主任律师